Score baixo: veja por que sua pontuação caiu e como melhorar
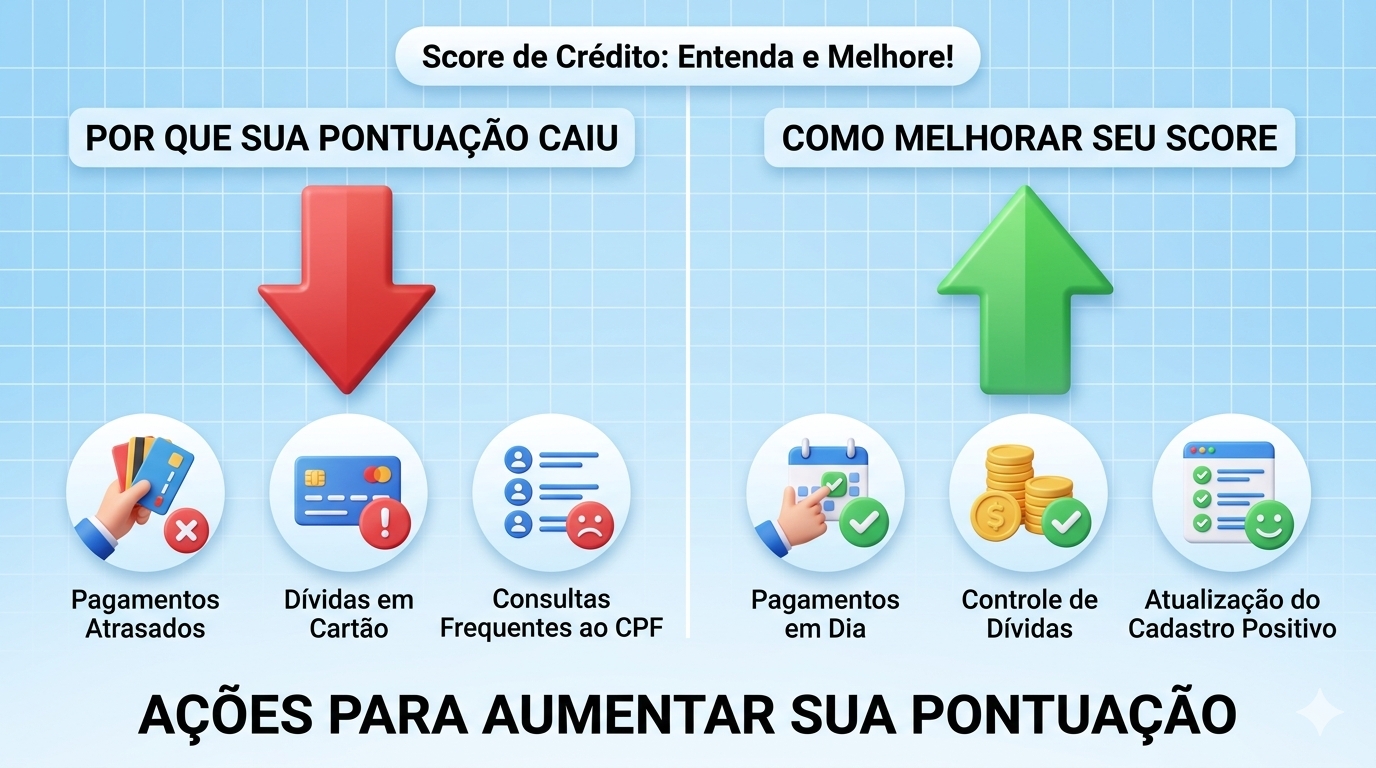
Score baixo: veja por que sua pontuação caiu e como melhorar
Ter um score de crédito baixo pode dificultar a aprovação de cartões, empréstimos e financiamentos. Mas uma pontuação baixa não significa que a pessoa esteja necessariamente negativada — e também não existe uma fórmula instantânea capaz de levar o score para 700 ou 800 pontos.
O score é uma pontuação dinâmica, calculada a partir de informações do histórico financeiro. No caso do Serasa Score, a escala vai de 0 a 1.000 e a pontuação estima a probabilidade de pagamento das contas em dia. A decisão de conceder crédito, porém, pertence à instituição financeira, que pode utilizar outros critérios e modelos.
Neste artigo, você vai entender o que faz o score cair, por que ele pode estar baixo mesmo sem dívidas e quais atitudes podem ajudar a melhorar sua pontuação ao longo do tempo.
O que é score de crédito?
O score de crédito é uma pontuação utilizada para representar o perfil de risco financeiro de um consumidor.
No Serasa Score, a pontuação varia de 0 a 1.000 e considera informações relacionadas ao comportamento financeiro, como histórico de pagamentos, dívidas negativadas, relacionamento com o mercado de crédito, consultas realizadas por empresas e dados cadastrais.
Quanto melhor o histórico financeiro, em geral, maior tende a ser a pontuação.
Mas é importante entender uma coisa:
score alto não garante aprovação de crédito.
Cada banco, financeira ou empresa possui suas próprias políticas de análise e pode considerar renda, relacionamento com a instituição, valor solicitado, comprometimento da renda e outros fatores.
Por que meu score está baixo?
Existem várias razões possíveis.
Entre os fatores que podem influenciar a pontuação estão:
- atrasos no pagamento de contas;
- dívidas negativadas;
- histórico recente de inadimplência;
- muitas solicitações de crédito em pouco tempo;
- informações cadastrais desatualizadas;
- mudanças no relacionamento com o mercado de crédito;
- alterações no histórico de contratos;
- pouca informação financeira disponível para análise.
A Serasa informa que seu modelo atual distribui o peso entre diferentes categorias, incluindo hábitos de pagamento, experiência com o mercado, dívidas negativadas, busca por crédito, informações cadastrais e contratos.
1. Atrasar contas pode prejudicar o score
Um dos principais fatores relacionados ao score é o comportamento de pagamento.
Atrasos em contas, parcelas, empréstimos e faturas podem prejudicar o histórico financeiro registrado nos sistemas utilizados para análise de crédito.
No modelo atual do Serasa Score, hábitos de pagamento representam 29% da composição informada pela empresa.
Por isso, manter pagamentos em dia é uma das medidas mais importantes para construir um histórico financeiro positivo.
Dica
Se você possui várias contas, organize os vencimentos em um calendário ou utilize débito automático quando isso fizer sentido para seu orçamento.
2. Dívidas negativadas podem derrubar a pontuação
Ter uma dívida registrada em cadastro de inadimplentes pode afetar significativamente o score.
No modelo atual divulgado pela Serasa, dívidas negativadas representam 21% da pontuação.
Por isso, quem possui pendências deve primeiro identificar quais são as dívidas e verificar as possibilidades de negociação.
Isso não significa que o pagamento de uma dívida fará necessariamente o score atingir determinado número imediatamente.
A recuperação da pontuação depende do conjunto de informações consideradas no cálculo e pode ocorrer gradualmente.
3. Muitas empresas consultando seu CPF podem influenciar
Outro fator que merece atenção é a quantidade de consultas realizadas por empresas ao CPF para concessão de crédito.
Quando uma pessoa solicita vários cartões, empréstimos ou financiamentos em um curto período, várias instituições podem consultar seu CPF.
A Serasa informa que a busca por crédito representa 12% do modelo atual do Serasa Score.
Isso não significa que qualquer consulta automaticamente derrube a pontuação.
A questão está principalmente no comportamento de busca por crédito em determinado período.
Exemplo
Imagine que uma pessoa solicite:
- três cartões;
- dois empréstimos;
- um financiamento;
em poucos dias.
As várias consultas podem representar uma busca intensa por crédito e influenciar a análise.
4. Score baixo mesmo sem estar negativado: isso é possível?
Sim.
Uma pessoa pode não possuir dívidas negativadas e ainda apresentar um score menor.
Isso acontece porque o cálculo não depende exclusivamente da existência de restrições.
O modelo também considera histórico de pagamentos, relacionamento com o mercado, busca por crédito, dados cadastrais e contratos, entre outras informações.
Portanto:
Não estar negativado não significa automaticamente ter score alto.
Da mesma forma, ter score baixo não significa necessariamente estar com o nome negativado.
5. Dados cadastrais desatualizados podem influenciar
Manter informações pessoais atualizadas também pode ajudar a melhorar a qualidade dos dados utilizados na análise.
Entre as informações que podem ser importantes estão:
- endereço;
- telefone;
- dados pessoais;
- informações cadastrais solicitadas pelos serviços financeiros.
No modelo divulgado pela Serasa, informações cadastrais representam 8% da pontuação.
Por isso, vale conferir se os dados utilizados nos seus cadastros estão corretos.
6. Encerrar contratos também pode causar oscilações
Uma queda no score nem sempre significa que você fez alguma coisa errada.
A própria Serasa explica que alterações no histórico financeiro podem provocar oscilações.
Por exemplo, quitar um empréstimo ou encerrar um cartão pode reduzir temporariamente algumas informações recentes disponíveis sobre seu relacionamento com o mercado.
Isso ajuda a explicar situações em que uma pessoa paga suas contas corretamente, mas percebe uma alteração na pontuação.
O score é dinâmico e pode mudar conforme novas informações são registradas.
Como aumentar o score?
Não existe um botão para aumentar o score instantaneamente.
A estratégia mais segura é construir um histórico financeiro consistente.
Confira algumas medidas que podem ajudar.
1. Pague as contas em dia
Essa é uma das principais atitudes.
Priorize:
- cartão de crédito;
- empréstimos;
- financiamentos;
- contas recorrentes;
- boletos;
- outras obrigações financeiras.
O objetivo é criar um histórico consistente de pagamentos dentro do prazo.
2. Negocie suas dívidas
Se existem dívidas negativadas, procure os credores e verifique as opções de negociação.
Depois de regularizar a situação, o histórico financeiro pode melhorar gradualmente.
No modelo atual da Serasa, o pagamento de determinadas dívidas negativadas via Pix pelo Serasa Limpa Nome pode resultar em alteração imediata do Score, mas isso depende da disponibilidade da oferta e da política do credor.
3. Evite solicitar crédito várias vezes seguidas
Se você está procurando um empréstimo ou cartão, evite enviar pedidos para muitas instituições simultaneamente.
Primeiro compare:
- taxa de juros;
- CET;
- prazo;
- valor das parcelas;
- condições do contrato.
Depois escolha as opções que realmente fazem sentido para sua situação financeira.
4. Mantenha seus dados atualizados
Confira periodicamente se seus dados cadastrais estão corretos.
Essa é uma medida simples que ajuda a manter as informações utilizadas nos cadastros consistentes.
5. Use o crédito com responsabilidade
Ter cartão de crédito ou empréstimo não significa necessariamente ter score baixo.
O problema está principalmente no uso desorganizado do crédito.
Evite assumir parcelas que comprometam excessivamente sua renda.
Antes de contratar um crédito, calcule:
valor da parcela × número de parcelas
e também observe o Custo Efetivo Total (CET).
Open Finance pode ajudar no score?
O Open Finance permite compartilhar dados financeiros com instituições autorizadas mediante consentimento do cliente.
A Serasa informa que a conexão de contas bancárias por Open Finance pode complementar a análise do perfil financeiro e contribuir para a avaliação do Score.
Entretanto, isso não deve ser interpretado como uma garantia de aumento da pontuação.
O consumidor deve avaliar as condições e autorizações antes de compartilhar seus dados.
Quanto tempo demora para o score aumentar?
Não existe um prazo universal.
A pontuação é dinâmica e pode mudar conforme novas informações entram ou deixam de fazer parte do histórico utilizado no cálculo.
Por isso, desconfie de promessas como:
"Aumente seu score em 24 horas."
ou:
"Score 800 garantido em 7 dias."
A própria Serasa afirma que não existe fórmula milagrosa para aumentar a pontuação.
O caminho é manter hábitos financeiros consistentes.
É possível aumentar o score em 30 dias?
Pode haver alteração da pontuação nesse período, mas não existe garantia de que ela aumentará uma determinada quantidade de pontos em 30 dias.
O cálculo depende das informações disponíveis no momento da consulta.
Portanto, é melhor pensar em:
melhora do histórico financeiro → atualização das informações → evolução gradual da pontuação.
Score alto garante empréstimo?
Não.
Esse é um dos principais mitos sobre score.
Uma pessoa pode ter uma pontuação elevada e ainda assim ter um pedido de crédito recusado.
Isso ocorre porque as instituições podem analisar outros fatores, como:
- renda;
- comprometimento da renda;
- relacionamento com o banco;
- histórico interno;
- valor solicitado;
- prazo;
- finalidade do crédito;
- políticas internas da instituição.
A Serasa também esclarece que não decide se uma instituição deve conceder crédito ao consumidor.
Score baixo impede financiamento?
Não necessariamente.
É possível conseguir financiamento mesmo com uma pontuação menor, embora a instituição possa considerar outros fatores e oferecer condições diferentes.
Em financiamento de veículos ou imóveis, por exemplo, podem ser analisados:
- renda;
- entrada;
- valor financiado;
- prazo;
- comprometimento da renda;
- histórico financeiro;
- relacionamento com o banco.
Por isso, não existe uma pontuação única que garanta aprovação para todos os financiamentos.
O que NÃO aumenta o score?
Também é importante conhecer alguns mitos.
❌ Colocar CPF na nota fiscal
Não trate isso como uma estratégia garantida para aumentar o score.
❌ Consultar seu próprio score
A consulta da própria pontuação não é considerada uma consulta de crédito feita por uma empresa e, segundo a Serasa, não reduz o score.
❌ Pagar uma empresa para "aumentar pontos"
Desconfie.
A Serasa afirma que nenhuma empresa pode simplesmente interferir na fórmula e aumentar artificialmente o score.
❌ Fazer empréstimo apenas para aumentar o score
Contratar crédito sem necessidade pode aumentar seu comprometimento financeiro e não é uma estratégia segura para melhorar a pontuação.
Como consultar o score gratuitamente?
A consulta do Serasa Score pode ser feita pelo site ou aplicativo da Serasa.
De forma geral:
- Acesse a plataforma oficial;
- Entre com seu CPF e senha;
- Localize a área do Score;
- Confira sua pontuação;
- Analise os fatores apresentados;
- Acompanhe as alterações ao longo do tempo.
A própria Serasa disponibiliza a consulta da pontuação e informações sobre os fatores considerados.
📊 Quais são as faixas do Serasa Score?
Segundo a Serasa, a pontuação é classificada em faixas.
Entre elas:
PontuaçãoClassificação0 a 300Baixo301 a 500Regular501 a 700Bom701 a 1.000Excelente
Essas faixas são específicas do Serasa Score e não significam que todas as instituições financeiras utilizem exatamente a mesma classificação.
🚨 Cuidado com golpes para aumentar o score
O mercado financeiro também pode ser utilizado para aplicar golpes.
Desconfie de pessoas ou empresas que prometem:
- aumentar seu score mediante pagamento;
- apagar informações negativas sem quitar a dívida;
- garantir aprovação de empréstimo;
- garantir cartão de crédito;
- aumentar centenas de pontos em poucos dias.
A Serasa afirma que não cobra para aumentar o Score e que não existe método milagroso para manipular a pontuação.
Nunca forneça senhas, códigos de autenticação ou acesso à sua conta bancária para alguém que prometa melhorar seu score.
✅ Checklist para melhorar seu score
Se você está com a pontuação baixa, comece por estas medidas:
☑ Pague suas contas em dia
☑ Negocie dívidas negativadas
☑ Evite pedir crédito para várias empresas ao mesmo tempo
☑ Mantenha seus dados cadastrais atualizados
☑ Use cartão e empréstimos de maneira responsável
☑ Acompanhe seu histórico financeiro
☑ Confira regularmente seu score
☑ Desconfie de promessas de aumento instantâneo
Perguntas frequentes
Score baixo significa que estou negativado?
Não. É possível ter score baixo mesmo sem possuir uma dívida negativada. O cálculo considera diversos fatores do histórico financeiro.
Pagar uma dívida aumenta o score?
Pode contribuir para a recuperação da pontuação, mas não existe garantia de aumento imediato em todos os casos. No Serasa Score, determinadas dívidas negativadas pagas via Pix pelo Serasa Limpa Nome podem resultar em aumento imediato, quando a opção está disponível.
Consultar meu próprio score diminui a pontuação?
Não. A Serasa informa que consultar o próprio Score não reduz a pontuação.
Ter cartão de crédito aumenta o score?
Não simplesmente por possuir um cartão. O histórico de utilização e pagamento é mais relevante do que simplesmente ter o produto.
Quantos pontos preciso para conseguir um financiamento?
Não existe uma pontuação universal que garanta financiamento. Cada instituição possui critérios próprios de análise.
É possível aumentar o score rapidamente?
A pontuação pode mudar conforme as informações financeiras são atualizadas, mas não existe um método garantido para aumentar determinado número de pontos rapidamente.
O score pode cair mesmo pagando tudo em dia?
Sim. A pontuação considera diversos fatores e pode oscilar quando há alterações no histórico financeiro, consultas ao CPF, contratos ou outras informações utilizadas no cálculo.
Conclusão
Ter um score baixo não significa que você não poderá conseguir crédito, mas pode influenciar a análise realizada por algumas instituições.
A melhor maneira de trabalhar para melhorar a pontuação é cuidar do conjunto da vida financeira: pagar contas em dia, regularizar dívidas, evitar excesso de pedidos de crédito, manter os dados atualizados e utilizar o crédito com responsabilidade.
Também é importante não acreditar em promessas de aumento instantâneo. O score é dinâmico e pode mudar conforme o histórico financeiro é atualizado.
👉 Quer melhorar seu score?
Comece identificando o que está prejudicando sua pontuação. Confira suas dívidas, organize os pagamentos e evite assumir novas parcelas sem antes avaliar seu orçamento.