O que é capital de giro e como calcular: guia completo para empresas
Uma empresa pode ter bons produtos, clientes e vendas crescentes e, mesmo assim, enfrentar dificuldades para pagar suas contas.
Isso acontece porque vender não significa necessariamente receber imediatamente.
Imagine uma empresa que compra mercadorias hoje, paga fornecedores em 30 dias e vende os produtos para clientes que pagam somente 60 dias depois.
Nesse intervalo, a empresa precisa continuar pagando:
- fornecedores;
- funcionários;
- aluguel;
- impostos;
- contas de consumo;
- sistemas;
- transporte;
- e outras despesas.
É justamente nesse tipo de situação que o capital de giro se torna fundamental.
Capital de giro é, de forma simplificada, o recurso necessário para financiar a operação da empresa enquanto o dinheiro das vendas ainda não entrou no caixa.
Neste artigo, você vai entender o que é capital de giro, como calcular, qual a diferença entre capital de giro e capital de giro líquido, como descobrir a necessidade de capital de giro e quais estratégias podem ajudar a evitar problemas de caixa.
O que é capital de giro?
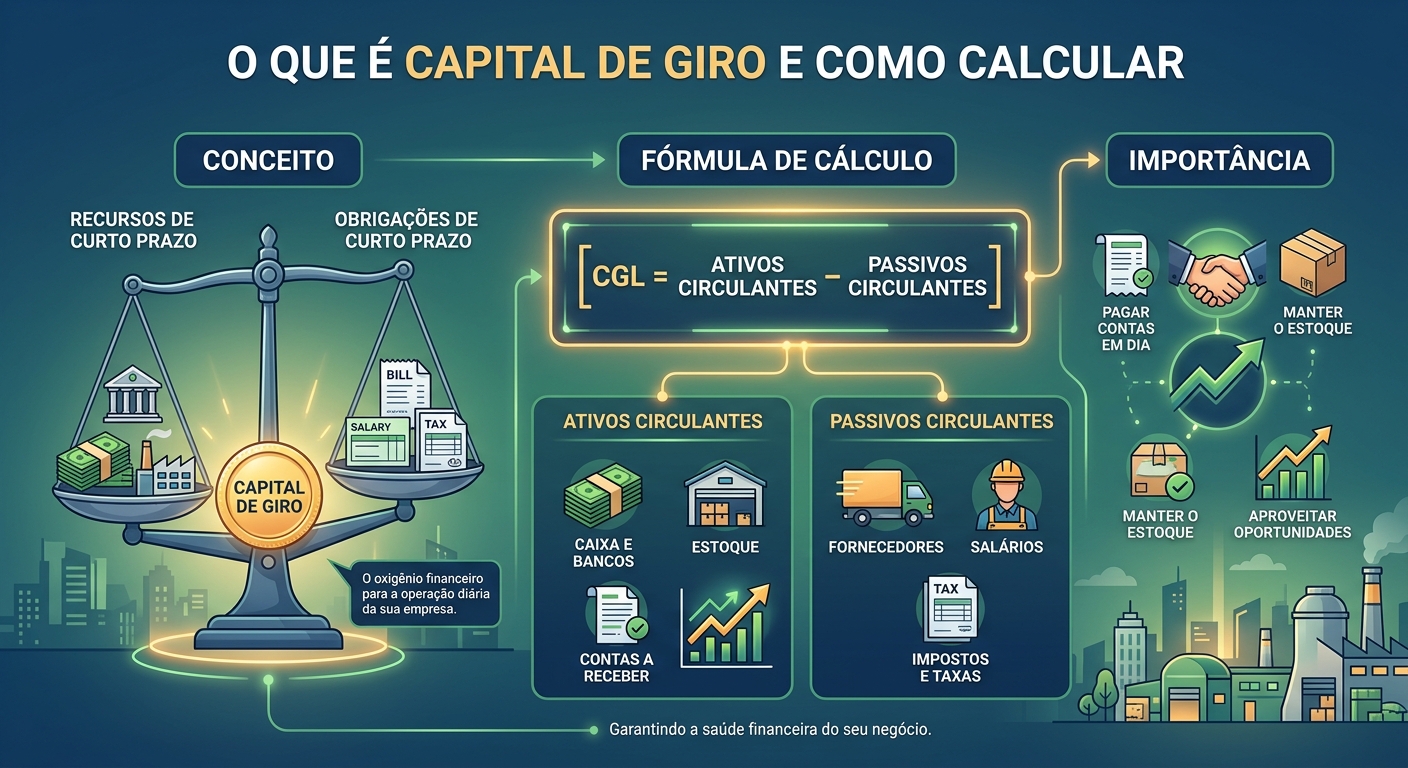
O capital de giro é o conjunto de recursos necessários para manter as atividades da empresa funcionando no curto prazo.
Ele está relacionado principalmente à diferença entre os recursos de curto prazo disponíveis e as obrigações de curto prazo que precisam ser pagas.
Entre os recursos de curto prazo podem estar:
- dinheiro em caixa;
- saldo bancário;
- contas a receber;
- estoques;
- outros ativos de curto prazo.
Entre as obrigações de curto prazo estão:
- fornecedores;
- salários;
- impostos;
- empréstimos de curto prazo;
- contas a pagar;
- outras obrigações operacionais.
Uma empresa precisa administrar essa relação porque existe um intervalo entre comprar, produzir, vender e receber.
Por que o capital de giro é tão importante?
O capital de giro ajuda a empresa a manter sua operação mesmo quando existe diferença entre o momento dos pagamentos e o momento dos recebimentos.
Imagine uma loja que vende R$ 100 mil por mês.
À primeira vista, parece uma empresa com um bom faturamento.
Mas imagine que:
- 70% das vendas sejam parceladas;
- os fornecedores sejam pagos em 30 dias;
- os clientes paguem em 60 dias;
- a empresa tenha funcionários, aluguel e impostos para pagar todos os meses.
Nesse cenário, a empresa pode vender bastante e ainda ter dificuldade para manter o caixa.
Esse é um dos motivos pelos quais faturamento e dinheiro disponível não são a mesma coisa.
Capital de giro e fluxo de caixa são a mesma coisa?
Não.
Os dois conceitos estão relacionados, mas não são iguais.
Capital de giro
Está relacionado aos recursos e obrigações de curto prazo necessários para financiar a operação.
Fluxo de caixa
É o acompanhamento das entradas e saídas de dinheiro ao longo do tempo.
O fluxo de caixa ajuda a responder:
Quanto dinheiro entra e quanto dinheiro sai?
Já a análise do capital de giro ajuda a responder:
Quanto recurso a empresa precisa manter para financiar sua operação?
Os dois devem ser analisados em conjunto.
Uma empresa pode ter um bom resultado contábil e ainda enfrentar problemas de caixa se não administrar corretamente seu capital de giro.
Como calcular o capital de giro?
Uma forma simples de calcular o capital de giro líquido é:
Capital de giro líquido = Ativo circulante − Passivo circulante
O ativo circulante representa, de forma simplificada, recursos e direitos que devem ser realizados no curto prazo.
O passivo circulante representa obrigações que precisam ser pagas no curto prazo.
Exemplo
Imagine uma empresa com:
Ativo circulante: R$ 150.000
Passivo circulante: R$ 100.000
Então:
Capital de giro líquido = R$ 150.000 − R$ 100.000
Capital de giro líquido = R$ 50.000
Nesse exemplo, a diferença entre os ativos e passivos circulantes é de R$ 50 mil.
Esse cálculo é útil como indicador, mas não significa automaticamente que a empresa tenha R$ 50 mil disponíveis em dinheiro.
Isso porque o ativo circulante pode incluir estoques e contas a receber, que ainda não representam dinheiro disponível imediatamente.
Exemplo: por que capital de giro não é simplesmente dinheiro em caixa?
Imagine duas empresas.
Empresa A
- Caixa: R$ 20.000
- Contas a receber: R$ 80.000
- Estoque: R$ 50.000
- Passivo circulante: R$ 100.000
Ativo circulante:
R$ 150.000
Capital de giro líquido:
R$ 150.000 − R$ 100.000 = R$ 50.000
Empresa B
- Caixa: R$ 70.000
- Contas a receber: R$ 30.000
- Estoque: R$ 50.000
- Passivo circulante: R$ 100.000
Também temos:
Ativo circulante = R$ 150.000
E:
Capital de giro líquido = R$ 50.000
As duas empresas apresentam o mesmo capital de giro líquido nesse exemplo.
Mas a quantidade de dinheiro imediatamente disponível é diferente.
Isso mostra por que a análise não deve considerar apenas um número isolado.
O que é necessidade de capital de giro?
A necessidade de capital de giro (NCG) procura estimar quanto recurso a empresa precisa para financiar seu ciclo operacional.
Ela está muito relacionada às contas operacionais, como:
- estoques;
- contas a receber;
- fornecedores;
- outras obrigações operacionais.
Uma fórmula simplificada pode ser apresentada como:
NCG = Ativo circulante operacional − Passivo circulante operacional
Por exemplo:
Contas a receber + estoque = R$ 120.000
Fornecedores e outras obrigações operacionais = R$ 80.000
Então:
NCG = R$ 120.000 − R$ 80.000
NCG = R$ 40.000
Nesse cenário, a operação exigiria aproximadamente R$ 40 mil de recursos para financiar essa diferença, considerando as contas utilizadas no cálculo.
Capital de giro líquido e necessidade de capital de giro são diferentes
Essa diferença é importante.
O capital de giro líquido considera, de maneira geral:
Ativo circulante − Passivo circulante
Já a necessidade de capital de giro procura olhar especificamente para a necessidade de recursos gerada pela operação.
Por isso, os dois indicadores podem apresentar valores diferentes.
Uma análise financeira mais completa pode observar ambos.
O ciclo financeiro da empresa
Para entender o capital de giro, é importante conhecer o chamado ciclo financeiro.
Ele representa o período entre o momento em que a empresa desembolsa dinheiro para financiar sua operação e o momento em que recebe o dinheiro das vendas.
De forma simplificada:
Compra → estoque → venda → contas a receber → recebimento
Quanto maior for o tempo entre o pagamento aos fornecedores e o recebimento dos clientes, maior tende a ser a necessidade de capital de giro.
Exemplo de ciclo financeiro
Imagine uma empresa com os seguintes prazos:
- estoque permanece 30 dias;
- clientes pagam em 45 dias;
- fornecedores são pagos em 30 dias.
O ciclo operacional pode ser aproximadamente:
30 + 45 = 75 dias
Se a empresa consegue pagar fornecedores em 30 dias, existe uma diferença de:
75 − 30 = 45 dias
Nesse exemplo simplificado, a empresa precisa financiar aproximadamente 45 dias da operação.
Quanto maior o volume de vendas, maior pode ser o valor financeiro necessário para sustentar esse intervalo.
Como o prazo de recebimento afeta o capital de giro?
Imagine que uma empresa venda R$ 100 mil por mês.
Se seus clientes pagam imediatamente, o dinheiro entra rapidamente no caixa.
Agora imagine que a empresa venda os mesmos R$ 100 mil, mas receba, em média, 60 dias depois.
Nesse caso, a empresa terá uma quantidade maior de recursos presa em contas a receber.
Isso aumenta a necessidade de financiar a operação.
Por isso, oferecer prazos longos aos clientes pode ajudar as vendas, mas também pode aumentar a necessidade de capital de giro.
Como o estoque afeta o capital de giro?
Estoque também representa dinheiro investido.
Imagine uma empresa que tenha:
R$ 200.000 em estoque
Esse dinheiro já foi utilizado para comprar produtos, mas ainda não retornou ao caixa por meio das vendas.
Se os produtos ficam muito tempo parados, a empresa mantém recursos imobilizados na operação.
Por isso, estoque excessivo pode pressionar o capital de giro.
Uma boa gestão precisa buscar equilíbrio:
estoque insuficiente → risco de perder vendas
estoque excessivo → dinheiro parado
Como o prazo dos fornecedores afeta o capital de giro?
O prazo negociado com fornecedores também influencia a necessidade de recursos.
Imagine:
Cenário A
Fornecedor exige pagamento à vista.
Cenário B
Fornecedor permite pagamento em 60 dias.
Se a empresa consegue vender e receber antes do vencimento da obrigação, pode reduzir a necessidade de financiar a operação com recursos próprios.
Por isso, negociar prazos adequados com fornecedores pode ser uma estratégia importante de gestão do capital de giro.
Exemplo completo de necessidade de capital de giro
Vamos imaginar uma empresa com:
Contas a receber: R$ 80.000
Estoque: R$ 70.000
Fornecedores: R$ 90.000
Outras obrigações operacionais: R$ 20.000
Primeiro calculamos os ativos operacionais:
R$ 80.000 + R$ 70.000 = R$ 150.000
Agora as obrigações operacionais:
R$ 90.000 + R$ 20.000 = R$ 110.000
Então:
NCG = R$ 150.000 − R$ 110.000
NCG = R$ 40.000
Nesse exemplo, a operação apresenta uma necessidade de capital de giro de aproximadamente R$ 40 mil.
O que acontece quando falta capital de giro?
Quando a empresa não possui recursos suficientes para financiar sua operação, podem surgir problemas como:
- atraso no pagamento de fornecedores;
- dificuldade para pagar salários;
- necessidade de antecipar recebíveis;
- uso frequente do cheque especial ou crédito emergencial;
- contratação de empréstimos;
- atraso de impostos;
- dificuldade para repor estoque;
- perda de oportunidades comerciais.
O problema pode se tornar um ciclo:
falta de caixa → crédito emergencial → juros → mais despesas → maior necessidade de caixa
Por isso, identificar antecipadamente a necessidade de capital de giro é muito importante.
É possível ter muito capital de giro?
Sim.
Capital de giro insuficiente é um problema, mas manter recursos excessivos sem uma finalidade clara também pode representar uma oportunidade perdida.
Dinheiro parado poderia eventualmente ser utilizado para:
- reduzir dívidas;
- investir na operação;
- melhorar estoque;
- adquirir equipamentos;
- marketing;
- expansão;
- ou outras estratégias.
O objetivo não é simplesmente acumular o máximo possível de dinheiro, mas manter uma estrutura financeira adequada ao risco e ao ciclo operacional da empresa.
Como aumentar o capital de giro?
Existem diversas estratégias possíveis.
1. Aumentar o prazo com fornecedores
Negociar melhores condições de pagamento pode diminuir a pressão sobre o caixa.
Por exemplo:
Antes: pagamento em 15 dias
Depois: pagamento em 45 dias
Se o prazo for compatível com a operação e não houver custos excessivos, isso pode melhorar o fluxo financeiro.
2. Reduzir o prazo de recebimento
A empresa pode buscar:
- oferecer desconto para pagamento antecipado;
- incentivar pagamentos à vista;
- revisar políticas de crédito;
- reduzir prazos de parcelamento;
- acompanhar contas a receber.
É preciso avaliar o impacto comercial de cada medida.
3. Melhorar a gestão de estoque
Evitar compras acima da demanda ajuda a liberar recursos.
Uma análise pode identificar:
- produtos com baixo giro;
- estoque parado;
- excesso de determinados itens;
- produtos com demanda elevada.
4. Aumentar a margem de contribuição
Uma margem melhor pode gerar mais recursos por venda.
Isso pode ser feito por meio de:
- revisão de preços;
- negociação com fornecedores;
- redução de custos;
- melhoria da eficiência;
- mudança no mix de produtos.
5. Planejar empréstimos e financiamentos
Crédito pode ser uma ferramenta para reforçar o capital de giro, mas precisa ser analisado com cuidado.
Antes de contratar, avalie:
- taxa de juros;
- prazo;
- valor total pago;
- impacto das parcelas no fluxo de caixa;
- finalidade do recurso.
O empréstimo deve ajudar a resolver uma necessidade financeira sem criar uma pressão ainda maior no futuro.
Capital de giro próprio x capital de giro de terceiros
A empresa pode financiar seu capital de giro com diferentes fontes.
Capital próprio
Pode vir de:
- recursos dos sócios;
- lucros reinvestidos;
- reservas financeiras.
Capital de terceiros
Pode incluir:
- empréstimos;
- financiamentos;
- antecipação de recebíveis;
- crédito bancário;
- outras formas de financiamento.
Nenhuma dessas alternativas é automaticamente melhor.
A decisão depende do custo, prazo, risco e capacidade de pagamento da empresa.
Capital de giro e crescimento da empresa
Uma empresa em crescimento pode precisar de mais capital de giro, mesmo que esteja aumentando suas vendas.
Isso parece contraditório, mas é bastante importante.
Imagine que uma empresa venda:
R$ 100 mil por mês
e passe a vender:
R$ 200 mil por mês
Se para vender mais ela precisar:
- comprar mais estoque;
- conceder mais prazo aos clientes;
- contratar funcionários;
- aumentar produção;
- pagar mais impostos;
ela também poderá precisar de mais recursos para financiar essa expansão.
Por isso:
crescer não significa necessariamente melhorar o caixa imediatamente.
Uma empresa pode crescer rapidamente e enfrentar dificuldades financeiras justamente por não conseguir financiar o crescimento.
Exemplo: quando crescer aumenta a necessidade de capital de giro
Imagine uma distribuidora.
Antes:
Vendas mensais: R$ 100.000
Depois:
Vendas mensais: R$ 200.000
Para acompanhar o crescimento, a empresa precisa dobrar parte do estoque.
Se os clientes também pagarem com prazo maior, o dinheiro ficará ainda mais tempo fora do caixa.
A empresa terá mais faturamento, mas também poderá precisar de mais capital para financiar:
estoque + contas a receber + operação
Esse é um dos motivos pelos quais o planejamento financeiro deve acompanhar o crescimento comercial.
Como calcular a necessidade de capital de giro pelo ciclo financeiro?
Uma maneira gerencial de estimar a necessidade de capital de giro é analisar o ciclo financeiro.
Imagine:
- prazo médio de estoque: 30 dias;
- prazo médio de recebimento: 45 dias;
- prazo médio de pagamento a fornecedores: 25 dias.
O ciclo financeiro aproximado seria:
30 + 45 − 25 = 50 dias
A empresa precisa financiar aproximadamente 50 dias de sua operação, considerando essa simplificação.
Para transformar isso em dinheiro, é necessário conhecer o volume médio diário de desembolsos ou a metodologia financeira utilizada pela empresa.
Por exemplo, se os desembolsos operacionais médios forem de:
R$ 4.000 por dia
uma estimativa simplificada seria:
50 × R$ 4.000 = R$ 200.000
Nesse cenário, aproximadamente R$ 200 mil seriam necessários para financiar esse intervalo operacional, antes de considerar outros elementos e ajustes.
Capital de giro não é reserva de emergência
Os conceitos são relacionados, mas não são iguais.
Capital de giro
É relacionado aos recursos necessários para financiar a operação cotidiana.
Reserva financeira
É um recurso mantido para enfrentar imprevistos, oscilações ou necessidades extraordinárias.
Uma empresa saudável pode precisar dos dois.
Por exemplo:
Capital de giro: financia a operação normal.
Reserva financeira: ajuda a enfrentar uma queda inesperada nas vendas ou uma despesa extraordinária.
Como saber se o capital de giro da empresa é suficiente?
Não existe um valor universal que sirva para todas as empresas.
A necessidade depende de fatores como:
- setor;
- volume de vendas;
- prazo de recebimento;
- prazo de pagamento;
- estoque;
- margem;
- sazonalidade;
- estabilidade das vendas;
- despesas fixas;
- crescimento esperado.
Uma empresa que vende à vista e recebe rapidamente pode precisar de menos capital de giro do que outra que vende parcelado e precisa manter estoques elevados.
Sinais de que a empresa precisa rever o capital de giro
Fique atento quando ocorrer:
A empresa vende, mas falta dinheiro
Pode existir um problema entre faturamento e recebimento.
O estoque está crescendo mais rápido que as vendas
Pode haver excesso de recursos imobilizados.
A empresa depende constantemente de crédito emergencial
Isso pode indicar uma necessidade estrutural de caixa.
Fornecedores estão sendo pagos com atraso
Pode ser sinal de pressão financeira.
A empresa antecipa recebíveis com frequência
A antecipação pode ser útil, mas seu uso recorrente pode indicar necessidade de rever o ciclo financeiro.
O faturamento cresce, mas o caixa não acompanha
Pode existir uma necessidade maior de capital de giro causada pelo crescimento.
8 erros na gestão do capital de giro
1. Confundir faturamento com dinheiro disponível
Uma venda parcelada gera receita, mas o dinheiro pode entrar somente no futuro.
2. Comprar estoque em excesso
Estoque parado representa recursos que ainda não retornaram ao caixa.
3. Conceder prazos muito longos
Vender a prazo pode aumentar as vendas, mas também aumenta a necessidade de financiar contas a receber.
4. Ignorar os prazos dos fornecedores
Condições de pagamento fazem parte da gestão financeira.
5. Não acompanhar o fluxo de caixa
Sem projeções, a empresa pode descobrir a falta de dinheiro somente quando o problema já aconteceu.
6. Usar crédito caro para despesas recorrentes
Se a empresa precisa constantemente de crédito emergencial para pagar despesas normais, pode existir um problema estrutural.
7. Crescer sem planejamento financeiro
Mais vendas podem exigir mais estoque, crédito e estrutura.
8. Não manter uma margem de segurança
Mesmo uma empresa organizada pode enfrentar períodos de vendas menores ou despesas inesperadas.
Checklist de capital de giro
Para acompanhar a saúde financeira da empresa, verifique:
- Quanto a empresa possui em caixa?
- Quanto tem a receber?
- Quanto possui em estoque?
- Quanto deve aos fornecedores?
- Quais são as obrigações dos próximos meses?
- Qual é o prazo médio de recebimento?
- Qual é o prazo médio de pagamento?
- Quanto tempo o estoque permanece parado?
- Qual é o ciclo financeiro?
- Qual é a necessidade de capital de giro?
- A empresa está usando crédito para cobrir despesas recorrentes?
- Existe uma reserva para imprevistos?
- O crescimento planejado exigirá mais capital?
Perguntas frequentes
O que é capital de giro?
Capital de giro é o conjunto de recursos necessários para financiar as operações de curto prazo de uma empresa, considerando a diferença entre recebimentos, estoques e obrigações da operação.
Como calcular o capital de giro?
Uma fórmula simples para o capital de giro líquido é:
Capital de giro líquido = Ativo circulante − Passivo circulante
Já a necessidade de capital de giro pode ser analisada a partir dos ativos e passivos operacionais de curto prazo.
Qual a diferença entre capital de giro e fluxo de caixa?
O capital de giro está relacionado aos recursos necessários para financiar a operação. O fluxo de caixa acompanha as entradas e saídas de dinheiro ao longo do tempo.
Quanto uma empresa deve ter de capital de giro?
Não existe um valor único adequado para todas as empresas. A necessidade depende do ciclo financeiro, prazo de recebimento, estoque, prazo de pagamento, volume de vendas e características da operação.
Capital de giro é dinheiro em caixa?
Não necessariamente. O capital de giro pode envolver caixa, contas a receber, estoques e outras contas de curto prazo. Por isso, capital de giro líquido positivo não significa que todo o valor esteja imediatamente disponível em dinheiro.
Crescer aumenta a necessidade de capital de giro?
Pode aumentar. Uma empresa em crescimento pode precisar comprar mais estoque, financiar mais vendas a prazo e aumentar sua estrutura operacional antes de receber todo o dinheiro das novas vendas.
Empréstimo pode ser usado como capital de giro?
Pode. Crédito pode ser utilizado para financiar necessidades de curto prazo, mas deve ser analisado considerando juros, prazo, custo total e capacidade de pagamento.
Conclusão
O capital de giro é um dos elementos mais importantes da gestão financeira de uma empresa.
Ele permite entender quanto recurso é necessário para manter a operação funcionando enquanto existe um intervalo entre pagamentos e recebimentos.
Uma forma simples de calcular o capital de giro líquido é:
Capital de giro líquido = Ativo circulante − Passivo circulante
Mas essa análise não deve parar aí.
Também é importante entender a necessidade de capital de giro, o prazo médio de recebimento, o prazo de pagamento aos fornecedores, o nível de estoque e o ciclo financeiro.
Uma empresa pode apresentar crescimento nas vendas e, mesmo assim, enfrentar problemas de caixa se não tiver recursos suficientes para financiar esse crescimento.
Por isso, uma boa gestão financeira precisa acompanhar não apenas quanto a empresa vende, mas também quando o dinheiro entra, quando sai e quanto recurso fica preso na operação.
Quanto melhor a empresa administra seu ciclo financeiro, menor tende a ser o risco de ser surpreendida por uma falta de caixa.